
Wypadeksamochodowy.com.pl – jak zgłosić szkodę z OC sprawcy?
Szkodę z OC sprawcy zgłaszasz bezpośrednio do jego ubezpieczyciela, a nie do kierowcy, który spowodował zdarzenie. Możesz zrobić to online, telefonicznie, mailowo albo w oddziale. Najlepiej zgłosić szkodę możliwie szybko, choć podstawowy termin przedawnienia roszczenia wynosi 3 lata, a w niektórych przypadkach 20 lat.
Jak zgłosić szkodę z OC sprawcy krok po kroku?
Najpierw zabezpiecz miejsce zdarzenia i zbierz dowody. Sposób postępowania zależy od tego, czy doszło do kolizji bez rannych, czy do wypadku, w którym ktoś doznał obrażeń.
- Zadbaj o bezpieczeństwo. Włącz światła awaryjne, ustaw trójkąt ostrzegawczy i wezwij służby, jeśli ktoś jest ranny. Przy obrażeniach ciała konieczne jest powiadomienie policji i pogotowia.
- Ustal dane uczestników i świadków. Zapisz imiona, nazwiska, adresy, numery rejestracyjne, dane pojazdów oraz dane kontaktowe świadków.
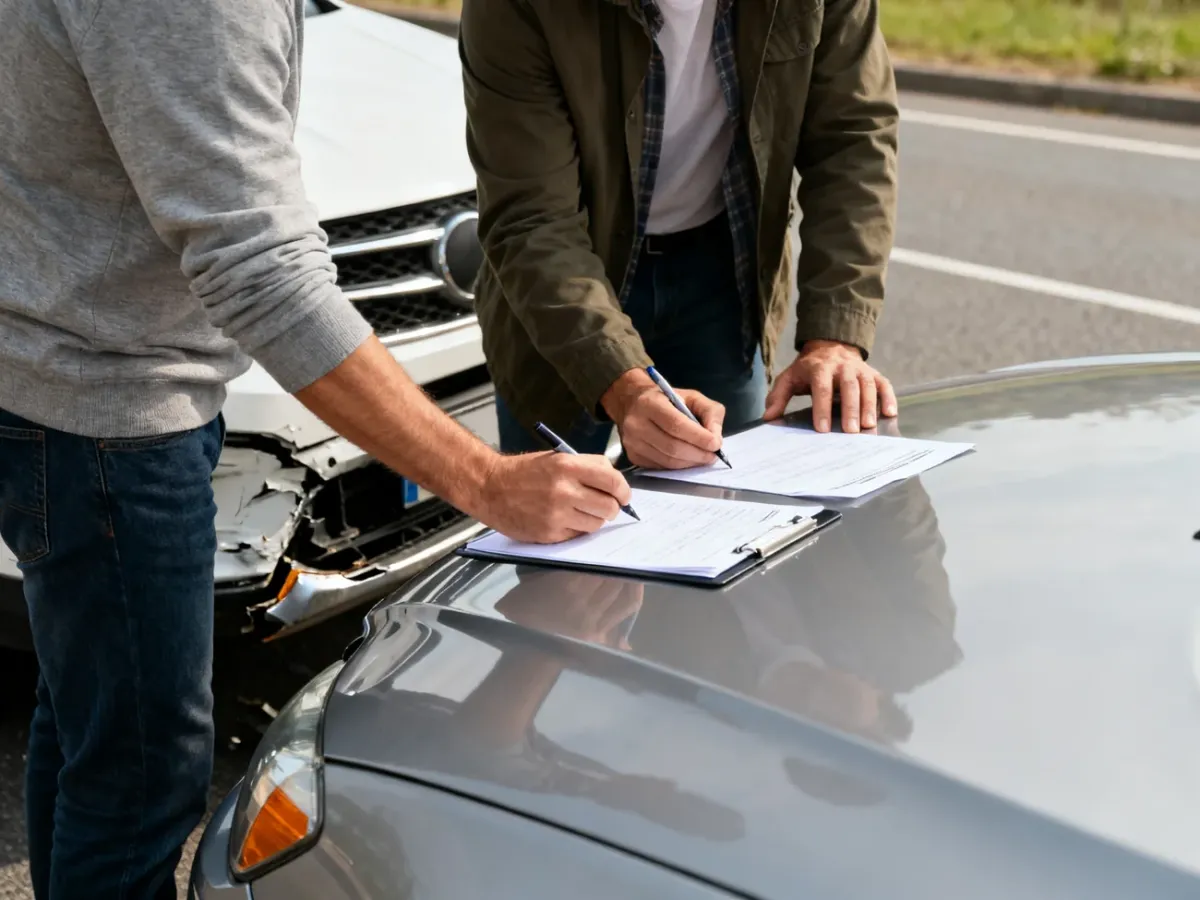
- Spisz oświadczenie albo uzyskaj notatkę policyjną. Przy kolizji sprawca i poszkodowany mogą podpisać wspólne oświadczenie. Gdy są ranni, sprawca nie przyznaje się do winy albo odmawia podpisu, wezwij policję.
- Zrób zdjęcia. Udokumentuj położenie pojazdów, uszkodzenia, znaki drogowe, ślady na jezdni i otoczenie miejsca zdarzenia. Jeśli samochód wymaga holowania, zachowaj rachunek za usługę.
- Sprawdź polisę OC sprawcy. Numer polisy i nazwę ubezpieczyciela znajdziesz w oświadczeniu. Ważność ubezpieczenia możesz zweryfikować w bazie Ubezpieczeniowego Funduszu Gwarancyjnego, podając numer rejestracyjny pojazdu.
- Zgłoś szkodę ubezpieczycielowi. Przygotuj opis zdarzenia, dokumenty, zdjęcia, numer polisy, numer rachunku bankowego i informacje o poniesionych kosztach.
- Uzupełniaj dokumentację. Jeżeli po kilku dniach pojawi się ból, ograniczenie ruchu lub inne objawy, zgłoś się do lekarza i dołącz kolejne dokumenty medyczne do sprawy.
Jeśli sprawca przyznaje się do winy i nikt nie odniósł obrażeń, oświadczenie może zastąpić interwencję policji. Powinny się w nim znaleźć dane uczestników, data i miejsce zdarzenia, opis przebiegu kolizji, zakres uszkodzeń, informacje o polisie oraz podpisy obu kierowców. Przy obrażeniach ciała sama deklaracja uczestników nie wystarczy, ponieważ potrzebna będzie dokumentacja sporządzona przez policję.
Zgłoszenie możesz przekazać przez formularz internetowy, infolinię, wiadomość e-mail, tradycyjną pocztę albo osobiście. Konkretne kanały zależą od ubezpieczyciela. Zachowaj numer szkody i potwierdzenie wysłania dokumentów.
Jakie dokumenty przygotować?
Zakres dokumentacji zależy od rodzaju zdarzenia i roszczeń. Poniższe zestawienie pokazuje podstawowy podział:
| Rodzaj zdarzenia | Kluczowe dokumenty | Uwagi |
|---|---|---|
| Kolizja bez rannych | Oświadczenie sprawcy, zdjęcia, dane polisy, dowód rejestracyjny, numer rachunku | Jeśli sprawca wycofuje się z oświadczenia, wezwij policję. |
| Wypadek z obrażeniami | Notatka policyjna, dokumentacja medyczna, zdjęcia, dane polisy i rachunki | Zachowaj wypisy, wyniki badań, skierowania i dokumenty rehabilitacji. |
| Szkoda osobowa | Karty informacyjne leczenia, faktury za leki i rehabilitację, dokumenty o dochodach | Dokumentacja medyczna powinna pokazywać przebieg leczenia i skutki urazu. |
W przypadku szkody osobowej zbieraj także rachunki za prywatne wizyty, leki, dojazdy, sprzęt ortopedyczny i pomoc osób trzecich. Sama informacja o urazie może nie wystarczyć do wykazania jego wpływu na codzienne życie.
Co obejmuje odszkodowanie z OC sprawcy?
Szkoda majątkowa obejmuje przede wszystkim koszty przywrócenia pojazdu do stanu sprzed zdarzenia. Ubezpieczyciel może przeprowadzić oględziny i przygotować kosztorys. Przy mniejszych uszkodzeniach wycena bywa sporządzana na podstawie zdjęć.
W ramach roszczeń dotyczących samochodu możesz żądać także zwrotu uzasadnionych kosztów dodatkowych:
- naprawy pojazdu albo różnicy między jego wartością sprzed zdarzenia a wartością pozostałości przy szkodzie całkowitej
- holowania i przechowywania uszkodzonego samochodu
- najmu auta zastępczego na czas uzasadnionej naprawy
- utraty wartości handlowej pojazdu, jeśli spełnione są warunki do jej dochodzenia
- zniszczonych rzeczy przewożonych w pojeździe, gdy można wykazać ich związek ze zdarzeniem
Szkoda osobowa obejmuje inne roszczenia. Możesz dochodzić zwrotu kosztów leczenia i rehabilitacji, utraconych dochodów, a w poważniejszych przypadkach także renty. Zadośćuczynienie ma rekompensować ból, cierpienie psychiczne, ograniczenia w życiu codziennym i inne niematerialne skutki wypadku. O jego wysokości nie decyduje sam procent uszczerbku, lecz całokształt następstw.
Zgłoszenie szkody nie zamyka drogi do uzupełnienia roszczeń, gdy leczenie wykaże poważniejsze skutki, niż początkowo zakładano. Dlatego nie pomijaj późniejszych wizyt i objawów w dokumentacji.
Co zrobić, gdy sprawca uciekł albo nie miał OC?
Jeśli sprawca jest nieznany albo nie ma ważnej polisy, sprawę kieruje się do Ubezpieczeniowego Funduszu Gwarancyjnego. Nie musisz zgłaszać szkody osobiście w UFG. Wystarczy przekazać ją przez dowolne towarzystwo ubezpieczeniowe, które przygotuje dokumentację i przekaże ją do Funduszu.
Przy znanym sprawcy bez OC UFG może pokryć zarówno szkody osobowe, jak i majątkowe. Gdy sprawca uciekł i nie został ustalony, zakres wypłaty za szkodę w mieniu może być ograniczony, dlatego szczególne znaczenie mają dowody dotyczące obrażeń, interwencji policji i poszukiwania sprawcy. W razie ustalenia sprawcy Fundusz może żądać od niego zwrotu wypłaconych kwot.
Ile trwa likwidacja szkody i co zrobić przy zaniżonej wypłacie?
Ubezpieczyciel powinien wypłacić odszkodowanie albo bezsporną część świadczenia w ciągu 30 dni od zgłoszenia szkody. Kwota bezsporna to suma, której ubezpieczyciel nie kwestionuje, nawet jeśli ustalenie pełnej wysokości roszczeń wymaga dalszych czynności.
| Etap | Termin | Co powinien zrobić ubezpieczyciel? |
|---|---|---|
| Wypłata świadczenia | Do 30 dni | Wypłacić odszkodowanie albo kwotę bezsporną. |
| Sprawa wymagająca dodatkowych ustaleń | Zwykle do 90 dni | Podać przyczynę opóźnienia i wypłacić bezsporną część. |
| Reklamacja | Do 30 dni, wyjątkowo do 60 dni | Przedstawić stanowisko, uznać roszczenie albo wyjaśnić odmowę. |
Termin 90 dni może zostać przekroczony, gdy odpowiedzialność ubezpieczyciela lub wysokość świadczenia zależy od postępowania karnego albo cywilnego. Ubezpieczyciel powinien wtedy wyjaśnić przyczynę zwłoki. Jeśli wypłata jest zaniżona, złóż reklamację i wskaż konkretne błędy w kosztorysie lub pominięte roszczenia.
Do reklamacji dołącz własną kalkulację, opinię niezależnego rzeczoznawcy, rachunki, faktury i dokumentację medyczną. Po wyczerpaniu procedury reklamacyjnej możesz zwrócić się do Rzecznika Finansowego, skorzystać z mediacji albo dochodzić roszczeń przed sądem. Przy dużej szkodzie osobowej, trwałym uszczerbku lub sporze o rentę pomoc prawnika może ograniczyć ryzyko pominięcia ważnych roszczeń.
Na co uważać przed podpisaniem ugody?
Nie podpisuj ugody pod wpływem pośpiechu, zwłaszcza przed zakończeniem leczenia. Dokument może przewidywać ostateczne zaspokojenie roszczeń, co utrudni późniejsze żądanie dopłaty, gdy stan zdrowia się pogorszy albo ujawnią się kolejne koszty.
Przed akceptacją propozycji sprawdź, czy obejmuje ona wszystkie szkody majątkowe, leczenie, utracone dochody i zadośćuczynienie. Jeżeli nie potrafisz ocenić skutków ugody, skonsultuj ją z prawnikiem zajmującym się prawem ubezpieczeniowym.
Najbezpieczniejsza ścieżka to szybkie zabezpieczenie dowodów, zgłoszenie szkody do właściwego ubezpieczyciela i systematyczne uzupełnianie dokumentacji. Samo zgłoszenie rozpoczyna postępowanie, ale pełne odszkodowanie wymaga wykazania wszystkich skutków zdarzenia.
Artykuł ma charakter informacyjny i nie stanowi indywidualnej porady prawnej. W sprawach dotyczących poważnych obrażeń, trwałego uszczerbku, renty lub sporu z ubezpieczycielem warto skonsultować dokumenty z prawnikiem.

