
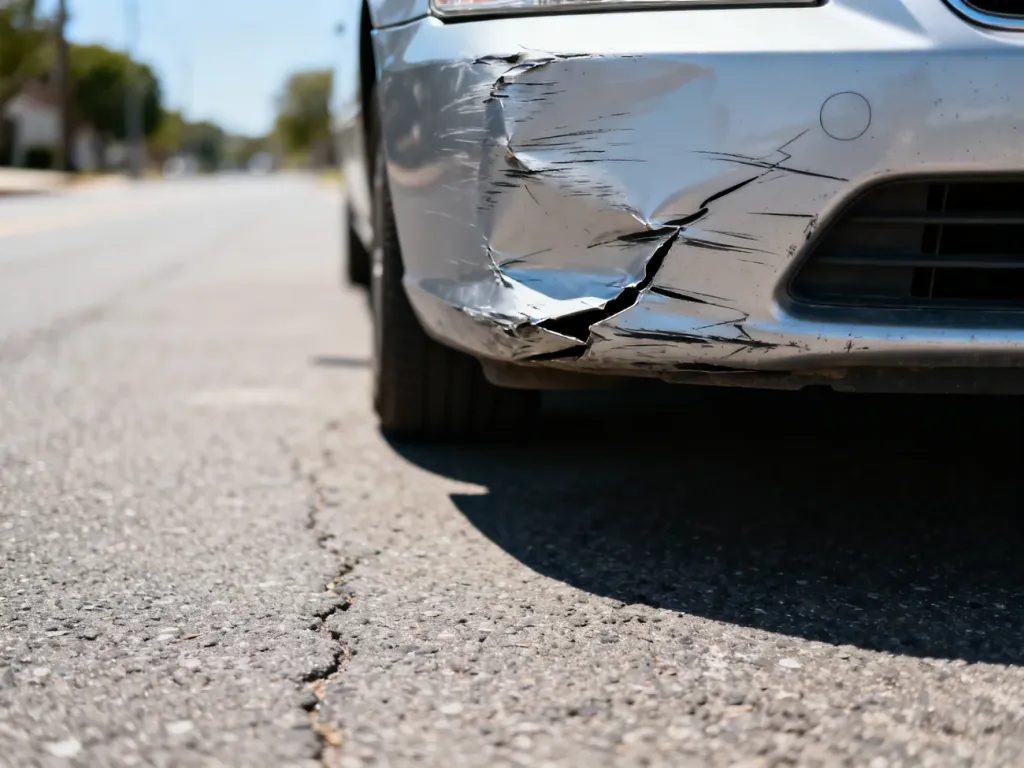
Jak zgłosić szkodę z OC sprawcy? Poradnik krok po kroku
Szkodę z OC sprawcy zgłaszasz bezpośrednio do jego ubezpieczyciela, a w niektórych przypadkach do własnego towarzystwa w ramach BLS. Najpierw zabezpiecz miejsce zdarzenia, zbierz dowody i zdobądź numer polisy. Zgłoszenie możesz złożyć online, telefonicznie lub w inny sposób wskazany przez ubezpieczyciela.
Jak postępować po kolizji lub wypadku?
Najpierw ustal, czy doszło do kolizji, czy do wypadku. Kolizja oznacza zdarzenie bez obrażeń wymagających interwencji medycznej, w którym powstały szkody materialne. W takiej sytuacji policja nie musi przyjeżdżać, jeśli uczestnicy zgadzają się co do przebiegu zdarzenia i sprawca przyznaje się do winy.
Wypadek wiąże się z obrażeniami ciała albo śmiercią uczestnika. Wtedy trzeba wezwać policję i pogotowie, udzielić pomocy poszkodowanym oraz pozostawić pojazdy w miejscu zdarzenia, o ile nie stwarzają dodatkowego zagrożenia.
Na miejscu kolizji wykonaj następujące czynności:
- Włącz światła awaryjne i zabezpiecz miejsce zdarzenia.
- Zrób zdjęcia położenia pojazdów, uszkodzeń, znaków drogowych i nawierzchni.
- Spisz dane kierowcy, właściciela pojazdu, numer rejestracyjny oraz numer polisy OC.
- Zbierz dane świadków i zachowaj nagrania z kamer samochodowych lub monitoringu.
- Zweryfikuj ważność polisy sprawcy w bazie UFG po numerze rejestracyjnym.
Jak zgłosić szkodę z OC sprawcy krok po kroku?
- Zabezpiecz dowody. Nie naprawiaj samochodu przed oględzinami lub uzyskaniem informacji od ubezpieczyciela. Jeśli auto nie nadaje się do jazdy, zgłoś to już podczas pierwszego kontaktu i zapytaj o holowanie.
- Sporządź oświadczenie sprawcy. Dokument powinien zawierać dane uczestników, numery rejestracyjne, dane ubezpieczyciela i polisy, opis okoliczności, zakres widocznych uszkodzeń, wskazanie sprawcy oraz podpisy obu kierowców.
- Wezwij policję, gdy nie ma porozumienia. Zrób to także wtedy, gdy ktoś został ranny, sprawca jest nietrzeźwy, odmawia podania danych, nie ma OC, uciekł albo nie chce podpisać oświadczenia.
- Wybierz ubezpieczyciela, do którego skierujesz zgłoszenie. Standardowo jest to towarzystwo sprawcy. Jeśli obie firmy uczestniczą w systemie BLS, możesz zgłosić szkodę własnemu ubezpieczycielowi.
- Prześlij zgłoszenie. Najczęściej zrobisz to przez formularz internetowy, telefonicznie, pocztą elektroniczną albo w placówce. Dołącz zdjęcia i dokumenty wymagane przez dane towarzystwo.
- Udostępnij pojazd do oględzin. Ubezpieczyciel może wysłać rzeczoznawcę albo poprosić o zdjęcia wykonane według określonych wytycznych.
- Wybierz sposób naprawy. Możesz przyjąć wypłatę na podstawie kosztorysu albo zlecić naprawę w warsztacie, który rozliczy się z ubezpieczycielem.
Przed wysłaniem formularza przygotuj komplet podstawowych dokumentów:
- numer polisy OC sprawcy i nazwę jego ubezpieczyciela,
- oświadczenie sprawcy albo dane notatki policyjnej,
- zdjęcia miejsca zdarzenia i uszkodzeń pojazdu,
- dowód rejestracyjny uszkodzonego samochodu,
- numer rachunku bankowego do wypłaty odszkodowania.
Przy szkodzie osobowej potrzebna będzie także dokumentacja medyczna, rachunki za leczenie i rehabilitację oraz dokumenty potwierdzające utracony dochód. Przy szkodzie majątkowej zachowaj faktury za holowanie, naprawę, badania techniczne i najem samochodu zastępczego.
BLS czy ubezpieczyciel sprawcy?
Bezpośrednia Likwidacja Szkody pozwala zgłosić szkodę własnemu ubezpieczycielowi. To on prowadzi postępowanie i wypłaca świadczenie, a następnie rozlicza się z firmą sprawcy. Zakres BLS zależy od zasad uczestniczących towarzystw. Zwykle system obejmuje kolizję w Polsce, dwa pojazdy, brak osób rannych i szkodę nieprzekraczającą określonego limitu, często 30 000 zł.
BLS nie jest uniwersalnym rozwiązaniem. Nie skorzystasz z niego między innymi przy szkodzie osobowej, większej liczbie pojazdów, zdarzeniu za granicą albo gdy któryś z ubezpieczycieli nie obsługuje tej ścieżki. W razie wątpliwości sprawdź warunki u własnego ubezpieczyciela.
Wariant kosztorysowy czy warsztatowy?
Jako poszkodowany możesz wybrać sposób naprawienia szkody. Przed zaakceptowaniem kosztorysu sprawdź, czy uwzględnia wszystkie uszkodzenia, właściwe części i realne stawki robocizny.
| Cecha | Wariant kosztorysowy | Wariant warsztatowy |
|---|---|---|
| Sposób rozliczenia | Ubezpieczyciel przelewa wyliczoną kwotę na Twoje konto. | Ubezpieczyciel rozlicza koszty naprawy bezpośrednio z warsztatem. |
| Wybór serwisu | Sam wybierasz warsztat albo naprawiasz auto we własnym zakresie. | Możesz wskazać warsztat, ale jego zakres współpracy z ubezpieczycielem może mieć znaczenie. |
| Ryzyko i wygoda | Odpowiadasz za organizację naprawy, a zaniżony kosztorys może nie pokryć pełnych kosztów. | Warsztat prowadzi większość rozliczeń, lecz naprawa może potrwać dłużej. |
Z OC sprawcy możesz także dochodzić zwrotu uzasadnionych kosztów holowania, parkowania, dodatkowego badania technicznego i najmu samochodu zastępczego. Pojazd zastępczy powinien odpowiadać klasie uszkodzonego auta, a czas najmu musi pozostawać związany z rzeczywistą naprawą albo oczekiwaniem na rozliczenie szkody całkowitej.
Jakie są terminy zgłoszenia i wypłaty?
Roszczenie z tytułu szkody majątkowej co do zasady przedawnia się po 3 latach od dnia, w którym poszkodowany dowiedział się o szkodzie i osobie zobowiązanej do jej naprawienia, nie później jednak niż po 10 latach od zdarzenia. Jeżeli szkoda wynika z przestępstwa, termin może wynosić 20 lat od popełnienia czynu. Dotyczy to zwłaszcza poważnych wypadków, w których doszło do ciężkich obrażeń albo śmierci.
Nie warto jednak czekać. Zwłoka utrudnia zebranie dowodów, kontakt ze świadkami i ocenę zakresu uszkodzeń. Używanie samochodu z nieusuniętą awarią może też zwiększyć rozmiar szkody, za który ubezpieczyciel nie będzie odpowiadał.
Ubezpieczyciel powinien wypłacić odszkodowanie albo bezsporną część w ciągu 30 dni od zgłoszenia szkody. Jeśli wyjaśnienie odpowiedzialności lub wysokości świadczenia w tym czasie nie jest możliwe, pozostała część powinna zostać wypłacona w ciągu 14 dni od wyjaśnienia sprawy, co do zasady nie później niż w ciągu 90 dni od zgłoszenia. Wyjątkiem może być sytuacja, gdy odpowiedzialność zależy od postępowania karnego lub cywilnego.
Jeśli wycena jest zaniżona albo ubezpieczyciel odmawia wypłaty, poproś o pisemne uzasadnienie i złóż reklamację. Dołącz własny kosztorys, faktury, zdjęcia lub opinię rzeczoznawcy. Przy sporze o większą kwotę możesz zwrócić się do Rzecznika Finansowego albo skorzystać z pomocy prawnika.
Co zrobić, gdy sprawca nie ma OC albo uciekł?
Gdy sprawca nie ma ważnej polisy, uciekł lub jego tożsamość jest nieznana, wezwij policję i zabezpiecz dane świadków, nagrania oraz zdjęcia. Szkodę zgłasza się za pośrednictwem dowolnego ubezpieczyciela komunikacyjnego, który przygotuje dokumentację i przekaże ją do Ubezpieczeniowego Funduszu Gwarancyjnego.
UFG może wypłacić świadczenie za szkody spowodowane przez nieubezpieczonego sprawcę. Przy nieznanym sprawcy zasady dotyczące samej szkody w mieniu są bardziej ograniczone, dlatego znaczenie mają obrażenia uczestników i możliwość ustalenia przebiegu zdarzenia. Fundusz może później dochodzić wypłaconej kwoty od sprawcy.
Najważniejsze jest szybkie zabezpieczenie dowodów, uzyskanie numeru polisy i zgłoszenie szkody bez zbędnej zwłoki. Nie podpisuj ugody ani nie akceptuj kosztorysu, jeśli nie rozumiesz, jakie roszczenia zamyka takie oświadczenie.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej. W przypadku obrażeń ciała, sporu o odpowiedzialność, odmowy wypłaty lub znacznej wartości roszczenia warto skonsultować sprawę z prawnikiem albo Rzecznikiem Finansowym.

